
kirjoittaja: Bruce M. Boghosian
Varallisuuserot kasvavat hälyttävää vauhtia paitsi Yhdysvalloissa, myös niin erilaisissa maissa kuin Venäjällä, Intiassa ja Brasiliassa. Investointipankki Credit Suissen mukaan maailman väestön rikkaimman yhden prosentin hallussa oleva osuus maailmanlaajuisesta kotitalouksien varallisuudesta kasvoi 42,5 prosenttiin 47,2 prosenttiin vuosien 2008 ja 2018 finanssikriisin välillä. Toisin sanoen vuonna 2010 388 yksilöllä oli hallussaan yhtä paljon kotitalouksien varallisuutta kuin maailman väestön alimmalla puoliskolla yhteensä – noin 3,5 miljardilla ihmisellä; nykyään Oxfamin arvion mukaan luku on 26. Lähes kaikkien kotitaloustutkimuksissaan varallisuutta mittaavien maiden tilastot osoittavat, että se keskittyy yhä enemmän.
Vaikka eriarvoisuuden alkuperästä keskustellaan kiivaasti, fyysikkojen ja matemaatikkojen, mukaan lukien ryhmäni Tuftsin yliopistossa, kehittämä lähestymistapa viittaa siihen, että se on pitkään piileskellyt selvästi tunnetussa aritmeettisessa omituisuudessa. Tämä menetelmä käyttää varallisuuden jakautumismalleja, jotka tunnetaan yhteisesti agenttipohjaisina. Ne alkavat kahden ”agentin” tai toimijan välisestä yksittäisestä transaktiosta, joista kumpikin yrittää optimoida omaa taloudellista tulostaan. Nykymaailmassa mikään ei voisi tuntua oikeudenmukaisemmalta tai luonnollisemmalta kuin se, että kaksi ihmistä päättää vaihtaa tavaroita, sopii hinnasta ja kättelee toisiaan. Itse asiassa talousjärjestelmän näennäistä vakautta, joka syntyy tästä yksittäisten toimijoiden välisestä kysynnän ja tarjonnan tasapainosta, pidetään valistusajattelun huippuna – siinä määrin, että monet ihmiset ovat alkaneet sekoittaa vapaat markkinat itse vapauden käsitteeseen. Petollisen yksinkertaiset matemaattiset mallimme, jotka perustuvat vapaaehtoisiin transaktioihin, viittaavat kuitenkin siihen, että on aika tarkastella tätä ajatusta vakavasti uudelleen.
Erityisesti affiinivarallisuusmalli (jota kutsutaan niin matemaattisten ominaisuuksiensa vuoksi) voi kuvata varallisuuden jakautumista kotitalouksien kesken eri kehittyneissä maissa erittäin tarkasti ja paljastaa samalla hienovaraisen epäsymmetrian, joka pyrkii keskittämään varallisuutta. Uskomme, että tämä puhtaasti analyyttinen lähestymistapa, joka muistuttaa röntgenkuvausta siinä mielessä, että sitä ei käytetä niinkään todellisen maailman sotkuisuuden esittämiseen kuin sen riisumiseen ja taustalla olevan tukirangan paljastamiseen, tarjoaa syvällisen käsityksen voimista, jotka lisäävät köyhyyttä ja eriarvoisuutta nykyään.
Oligarkia
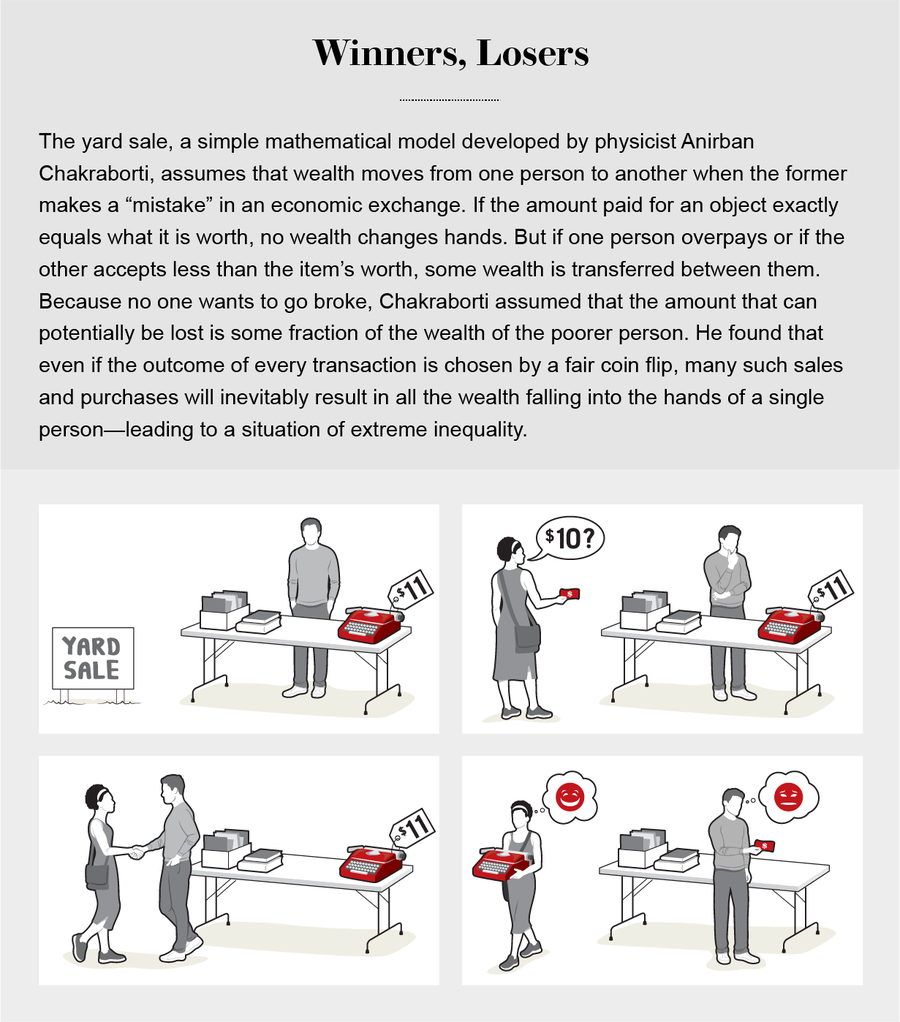
Vuonna 1986 yhteiskuntatieteilijä John Angle kuvaili ensimmäisen kerran varallisuuden liikkumista ja jakautumista parittaisten transaktioiden tuloksena joukon ”taloudellisten toimijoiden” välillä. Nämä toimijat voivat olla yksilöitä, kotitalouksia, yrityksiä, rahastoja tai muita yksiköitä. Vuosisadan vaihteeseen mennessä fyysikot Slava Ispolatov, Pavel L. Krapivsky ja Sidney Redner, jotka kaikki työskentelivät yhdessä Bostonin yliopistossa, sekä Adrian Drăgulescu, joka työskentelee nykyään Constellation Energy Groupissa, ja Victor Yakovenko Marylandin yliopistosta olivat osoittaneet, että näitä agenttipohjaisia malleja voitiin analysoida tilastollisen fysiikan työkaluilla, mikä johti nopeaan edistykseen ymmärryksessämme niiden käyttäytymisestä. Kuten käy ilmi, monet tällaiset mallit havaitsevat varallisuuden liikkuvan vääjäämättä toimijalta toiselle – vaikka ne perustuisivatkin tasavertaisten toimijoiden väliseen oikeudenmukaiseen vaihtoon. Vuonna 2002 Anirban Chakraborti, joka työskenteli tuolloin Saha Institute of Nuclear Physicsissa Kalkutassa, Intiassa, esitteli mallin, joka tuli tunnetuksi kirpputorimallina. Se sai nimensä siitä, että sillä on tiettyjä todellisten kahdenkeskisten taloudellisten transaktioiden piirteitä. Hän käytti myös numeerisia simulaatioita osoittaakseen, että se vääjäämättä keskitti vaurautta, mikä johti oligarkiaan.
Ymmärtääksesi, miten tämä tapahtuu, oletetaan, että olet kasinolla ja sinut kutsutaan pelaamaan peliä. Sinun on asetettava jonkin verran alkupanosta – esimerkiksi 100 dollaria – pöydälle, ja pöydälle heitetään reilu kolikko. Jos kolikko menee kruunaksi, talo maksaa sinulle 20 prosenttia pöydälläsi olevista rahoista, jolloin pöydälle jää 120 dollaria. Jos kolikko menee klaavaksi, talo ottaa 17 prosenttia pöydälläsi olevista rahoista, jolloin pöydälle jää 83 dollaria. Voit pitää rahasi pöydällä niin monta kertaa kuin haluat (lisäämättä tai vähentämättä sitä). Joka kerta, kun pelaat, voitat 20 prosenttia pöydällä olevista rahoista, jos kolikko menee kruunaksi, ja häviät 17 prosenttia, jos kolikko menee klaavaksi. Pitäisikö sinun suostua pelaamaan tätä peliä?
Voit laatia kaksi melko vakuuttavaa argumenttia, jotka auttavat sinua päättämään, mitä tehdä. Saatat ajatella: ”Minulla on ½ todennäköisyys voittaa 20 dollaria ja ½ todennäköisyys menettää 17 dollaria. Odotettu voittoni on siis:
½ x ($20) + ½ x (-$17) = $1.50
mikä on positiivista. Toisin sanoen voitto- ja häviömahdollisuuteni ovat tasaiset, mutta voittoni voitosta on suurempi kuin tappioni häviöstä.” Tästä näkökulmasta katsottuna tämän pelin pelaaminen vaikuttaa edulliselta.
Tai, kuten shakinpelaaja, voisit ajatella pidemmälle: ”Entä jos jään kymmeneksi kolikonheitoksi? Todennäköisesti viisi niistä tulee kruunaksi ja loput viisi klaavaksi. Joka kerta kun kruuna tulee, panokseni kerrotaan 1,2:lla. Joka kerta kun klaava tulee, panokseni kerrotaan 0,83:lla. Viiden voiton ja viiden tappion jälkeen missä tahansa järjestyksessä pöydälle jäävä rahamäärä on:
1.2 x 1.2 x 1.2 x 1.2 x 1.2 x 0.83 x 0.83 x 0.83 x 0.83 x 0.83 x $100 = $98.02
”joten olen hävinnyt noin 2 dollaria alkuperäisestä 100 dollarin alkupanoksestani.” Hieman lisätyöllä voit vahvistaa, että 91 tappion kompensoimiseen tarvittaisiin noin 93 voittoa. Tästä näkökulmasta katsottuna tämän pelin pelaaminen vaikuttaa epäedulliselta.
Tässä esitettyjen kahden argumentin välinen ristiriita saattaa aluksi vaikuttaa yllättävältä, mutta se tunnetaan hyvin todennäköisyyslaskennassa ja rahoitusalalla. Sen yhteys varallisuuseriarvoisuuteen on kuitenkin vähemmän tuttu. Laajentaaksemme kasinometaforaa varallisuuden liikkeisiin (äärimmäisen yksinkertaistetussa) taloudessa kuvitellaan 1 000 yksilön järjestelmä, jotka käyvät pareittain vaihtoja keskenään. Aloitetaan jollakin alkuvarallisuudella, joka voi olla täsmälleen yhtä suuri. Valitaan satunnaisesti kaksi agenttia ja annetaan heidän suorittaa transaktio, sitten tehdään sama kahden muun kanssa ja niin edelleen. Toisin sanoen tämä malli olettaa peräkkäisiä transaktioita satunnaisesti valittujen agenttiparien välillä. Suunnitelmanamme on suorittaa miljoonia tai miljardeja tällaisia transaktioita 1 000 yksilön populaatiossamme ja katsoa, miten varallisuus lopulta jakautuu.
Miltä yksittäisen kahden agentin välisen transaktion pitäisi näyttää? Ihmisillä on luontainen vastenmielisyys joutua vararikkoon, joten oletamme, että kyseessä oleva summa, jota kutsumme Δω:ksi (Δω lausutaan ”delta omega”), on vain murto-osa köyhemmän henkilön, Shaunan, varallisuudesta. Tällä tavoin, vaikka Shauna häviäisi transaktiossa rikkaamman henkilön, Ericin, kanssa, hänen menettämänsä summa on aina pienempi kuin hänen oma kokonaisvarallisuutensa. Tämä ei ole kohtuuton oletus ja itse asiassa kuvaa itse asetettua rajoitusta, jota useimmat ihmiset vaistomaisesti noudattavat talouselämässään. Ensinnäkin – koska nämä luvut ovat meille tuttuja – oletetaan, että Δω on 20 prosenttia Shaunan varallisuudesta, ω, jos hän voittaa, ja –17 prosenttia ω:sta, jos hän häviää. (Varsinainen mallimme olettaa, että voitto- ja tappioprosentit ovat samat, mutta yleinen tulos pysyy silti voimassa. Lisäksi Δω:n lisääminen tai pienentäminen vain pidentää aikaskaalaa, joten tarvitaan enemmän transaktioita ennen kuin voimme nähdä lopullisen tuloksen, joka pysyy muuttumattomana.)
Jos tavoitteemme on mallintaa reilu ja vakaa markkinatalous, meidän pitäisi aloittaa olettamalla, ettei kenelläkään ole minkäänlaista etua. Päätetään siis, mihin suuntaan w liikkuu reilun kolikon heitolla. Jos kolikko menee kruunaksi, Shauna saa 20 prosenttia omaisuudestaan Ericiltä; jos kolikko menee klaavaksi, hänen on annettava 17 prosenttia siitä Ericille. Valitse nyt satunnaisesti toinen agenttipari tuhannen joukosta ja tee sama uudelleen. Itse asiassa, tee tämä miljoona tai miljardi kertaa. Mitä tapahtuu?
Jos simuloit tätä taloutta, joka on kirpputorimallin muunnelma, saat huomattavan tuloksen: suuren määrän transaktioita jälkeen yhdestä agentista tulee ”oligarkki”, joka omistaa käytännössä koko talouden varallisuuden, ja loput 999 jäävät käytännössä ilman mitään. Sillä ei ole väliä, kuinka paljon varallisuutta ihmisillä oli alussa. Ei ole väliä sillä, että kaikki kolikonheitot olivat täysin reiluja. Ei ole väliä sillä, että köyhemmän agentin odotettu tulos oli positiivinen jokaisessa transaktiossa, kun taas rikkaamman agentin odotettu tulos oli negatiivinen. Mikä tahansa yksittäinen agentti tässä taloudessa olisi voinut tulla oligarkiksi – itse asiassa kaikilla oli yhtäläiset mahdollisuudet, jos he aloittivat yhtä suurella varallisuudella. Tässä mielessä mahdollisuudet olivat yhtäläiset. Mutta vain yhdestä heistä tuli oligarkki, ja kaikkien muiden keskimääräinen varallisuus laski kohti nollaa heidän suorittaessaan yhä enemmän transaktioita. Veistä haavassa vääntää se, että mitä alhaisempi jonkun varallisuusluokitus oli, sitä nopeampi lasku.
Tämä tulos on erityisen yllättävä, koska se pätee, vaikka kaikki toimijat olisivat aloittaneet identtisellä varallisuudella ja heitä kohdeltaisiin symmetrisesti. Fyysikot kuvailevat tällaisia ilmiöitä ”symmetrian rikkomiseksi” [katso alla oleva Eriarvoisuuden fysiikka]. Ensimmäinen kolikonheitto siirtää rahaa toimijalta toiselle, mikä luo epätasapainon heidän välilleen. Ja kun varallisuudessa on jonkin verran vaihtelua, olipa se kuinka pientä tahansa, seuraavat tapahtumat siirtävät systemaattisesti ”varallisuuden valumaa” ylöspäin köyhemmiltä toimijoilta rikkaammille, mikä vahvistaa eriarvoisuutta, kunnes järjestelmä saavuttaa oligarkian tilan.
Jos talous on alun perinkin epätasa-arvoinen, köyhimmän toimijan varallisuus todennäköisesti vähenee nopeimmin. Minne se menee? Sen on mentävä varakkaammille toimijoille, koska köyhempiä toimijoita ei ole. Toiseksi köyhimmän toimijan asiat eivät ole paljon paremmin. Pitkällä aikavälillä kaikki tämän talouden osallistujat paitsi kaikkein rikkain näkevät varallisuutensa vähenevän eksponentiaalisesti. Vuonna 2015 erillisissä artikkeleissa minä ja kollegani Tuftsin yliopistosta sekä Christophe Chorro Université Panthéon-Sorbonnesta esitimme matemaattisia todisteita Chakrabortin simulaatioiden paljastamasta tuloksesta – että kirpputorimalli siirtää varallisuutta vääjäämättä puolelta toiselle.
Tarkoittaako tämä, että köyhemmät agentit eivät koskaan voita tai että rikkaammat agentit eivät koskaan häviä? Ei todellakaan. Jälleen kerran asetelma muistuttaa kasinoa – voitat joskus ja häviät joskus, mutta mitä kauemmin kasinolla viivyt, sitä todennäköisemmin häviät. Vapaat markkinat ovat pohjimmiltaan kasino, josta et voi koskaan poistua. Kun aiemmin kuvattu vaurauden noro, joka virtaa köyhiltä rikkaille jokaisessa transaktiossa, moninkertaistuu 7,7 miljardilla ihmisellä maailmassa, jotka suorittavat lukemattomia transaktioita joka vuosi, noro muuttuu virraksi. Eriarvoisuus väistämättä korostuu näennäisesti harmittomien, mutta hienovaraisesti puolueellisten transaktioiden valtavan määrän yhteisvaikutusten vuoksi.
Varallisuuden keskittyminen
Saatat tietysti ihmetellä, miten tällä mallilla, vaikka se olisikin matemaattisesti tarkka, on mitään tekemistä todellisuuden kanssa. Loppujen lopuksi se kuvaa täysin epävakaata taloutta, joka väistämättä rappeutuu täydelliseksi oligarkiaksi, eikä maailmassa ole olemassa täydellisiä oligarkiaa. On totta, että kirpputorimalli yksinään ei pysty selittämään empiirisiä varallisuusjakaumia. Tämän puutteen korjaamiseksi ryhmäni on hionut sitä kolmella tavalla tehdäkseen siitä realistisemman.
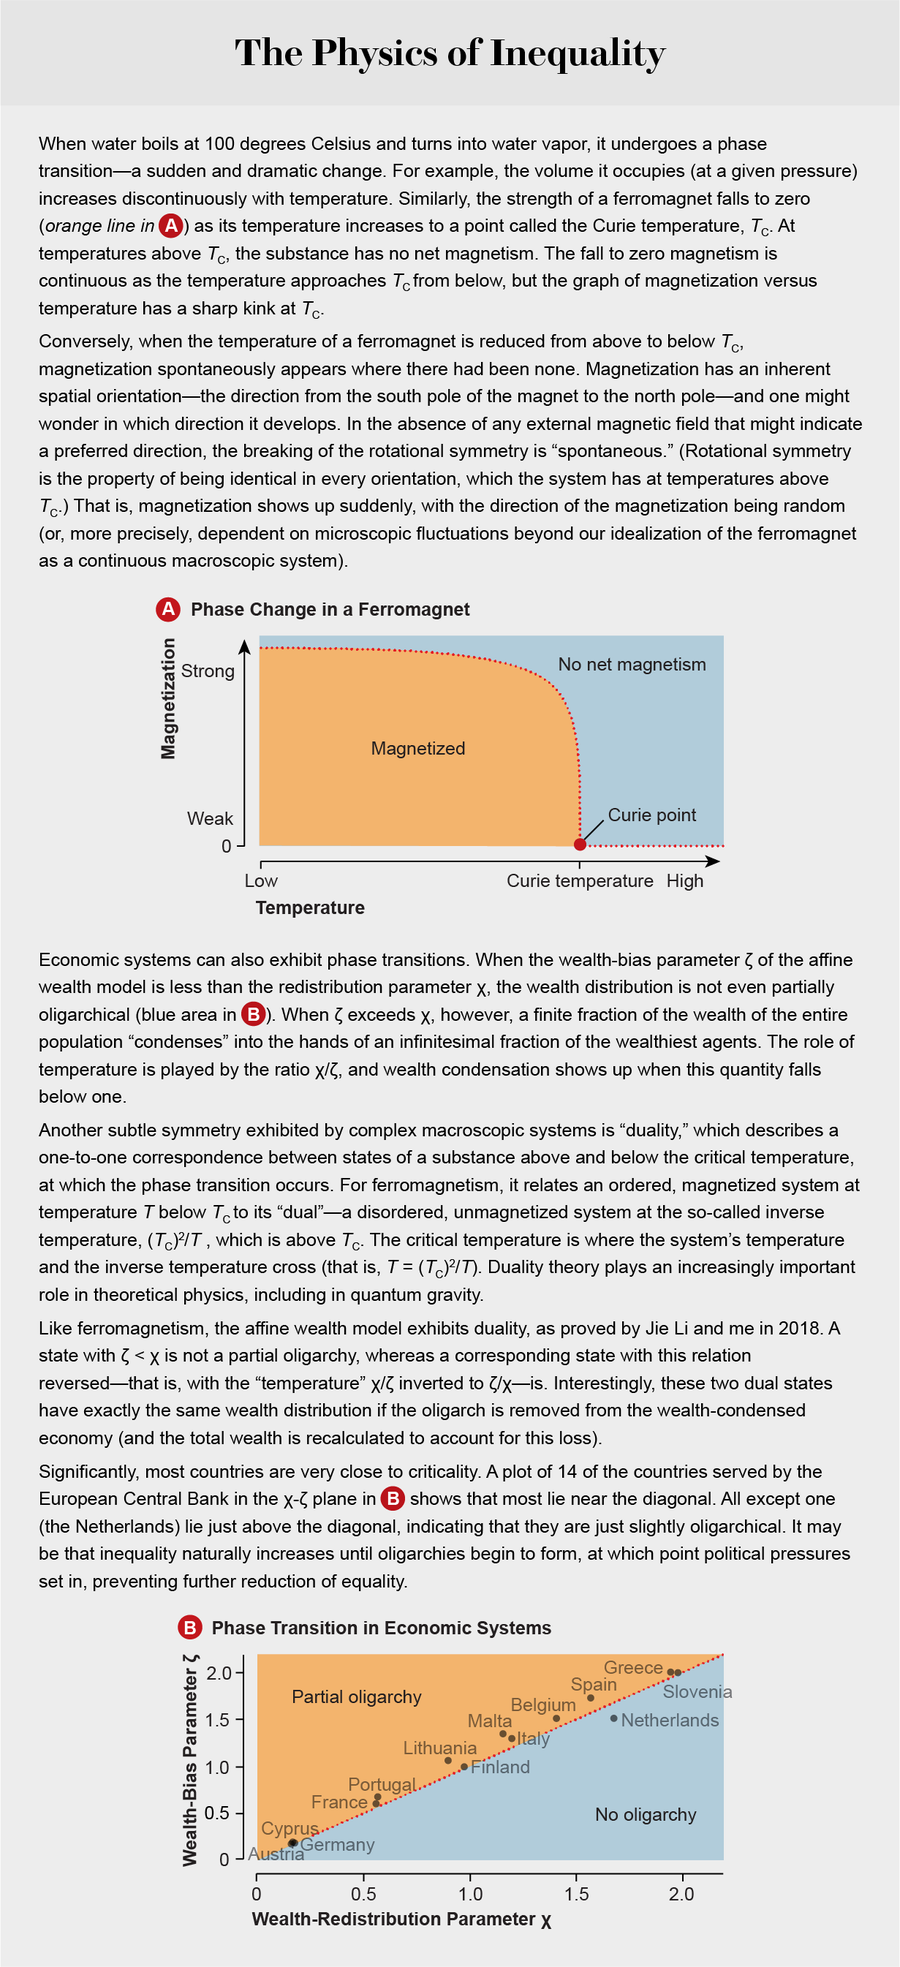
Vuonna 2017 Adrian Devitt-Lee, Merek Johnson, Jie Li, Jeremy Marcq, Hongyan Wang ja minä, kaikki Tuftsissa, sisällytimme malliin varallisuuden uudelleenjaon. Sovelletun matemaattisen mallin toivotun yksinkertaisuuden mukaisesti teimme tämän siten, että jokainen toimija otti askeleen kohti yhteiskunnan keskimääräistä varallisuutta jokaisen transaktion jälkeen. Askeleen koko oli jokin murto-osa χ (tai ”chi”) hänen etäisyydestään keskiarvosta. Tämä vastaa varakkaiden tasaista varallisuusveroa (verokanta χ aikayksikköä kohden) ja täydentävää tukea köyhille. Käytännössä se siirtää varallisuutta keskiarvon yläpuolella olevilta sen alapuolella oleville. Havaitsimme, että tämä yksinkertainen muokkaus vakautti varallisuuden jakautumisen niin, ettei oligarkiaa enää syntynyt. Ja hämmästyttävää kyllä, se mahdollisti mallimme sovittaa empiirisen datan Yhdysvaltojen ja Euroopan varallisuuden jakautumisesta vuosina 1989–2016 yli kahteen prosenttiin. Yksittäinen parametri χ näyttää sisältävän joukon reaalimaailman veroja ja tukia, jotka olisivat liian sotkuisia sisällytettäviksi erikseen tällaiseen runkomalliin.
Lisäksi on hyvin dokumentoitu, että varakkaat nauttivat systeemisistä taloudellisista eduista, kuten alhaisemmista lainakoroista ja paremmasta talousneuvonnasta, kun taas köyhät kärsivät systeemisistä taloudellisista haitoista, kuten pikavipeistä ja ajanpuutteesta parhaiden hintojen etsimiseen. Kuten James Baldwin kerran totesi: ”Jokainen, joka on joskus kamppaillut köyhyyden kanssa, tietää, kuinka äärimmäisen kallista köyhänä oleminen on.” Niinpä otimme edellä mainitussa artikkelissa huomioon niin sanotun varallisuuden saavuttaman edun. Harhautimme kolikonheittoa varakkaamman yksilön eduksi määrällä, joka on verrannollinen uuteen parametriin ζ (tai ”zeta”) kerrottuna varallisuuserolla jaettuna keskimääräisellä varallisuudella. Tämä melko yksinkertainen tarkennus, joka toimii sijaiskuvana useille varakkaita suosiville harhoille, paransi mallin ja todellisten varallisuusjakaumien ylähäntää koskevaa yhteensopivuutta.
Varallisuuteen liittyvän vinouman sisällyttäminen johtaa myös – ja antaa tarkan matemaattisen määritelmän – osittaisen oligarkian ilmiöön. Aina kun varallisuuden saavuttaman edun vaikutus ylittää uudelleenjaon vaikutuksen (tarkemmin sanottuna aina, kun ζ ylittää χ:n), häviävän pieni osa ihmisistä omistaa äärellisen osan, 1 − χ/ζ, yhteiskunnallisesta varallisuudesta. Osittaisen oligarkian alkaminen on itse asiassa vaihesiirtymä toiselle taloudellisten tapahtumien mallille, jonka fyysikot Jean-Philippe Bouchaud, nykyään École Polytechniquessa, ja Marc Mézard École Normale Supérieuresta kuvasivat ensimmäisen kerran vuonna 2000. Mallissamme, kun ζ on pienempi kuin χ, järjestelmässä on vain yksi vakaa tila ilman oligarkiaa; kun ζ ylittää χ:n, ilmestyy uusi, oligarkkinen tila, josta tulee vakaa tila [katso yllä oleva grafiikka]. Näin saatu kaksiparametrinen (χ ja ζ) laajennettu kirpputorimalli pystyy vastaamaan empiiristä dataa Yhdysvaltojen ja Euroopan varallisuuden jakautumisesta vuosina 1989–2016 1–2 prosentin tarkkuudella.
Tällainen vaihesiirtymä on saattanut olla ratkaisevassa roolissa varallisuuden keskittymisessä Neuvostoliiton hajoamisen jälkeen vuonna 1991. Niin sanotun shokkiterapiataloustieteen käyttöönotto entisissä Neuvostoliiton osavaltioissa johti varallisuuden uudelleenjaon dramaattiseen vähenemiseen (eli χ pienenemiseen) niiden hallitusten toimesta ja samanaikaiseen varallisuusedun kasvuun (ζ kasvaa) äkillisen yksityistämisen ja sääntelyn purkamisen yhteisvaikutusten vuoksi. Tästä johtuva ”lämpötilan” χ/ζ lasku heitti maat varallisuuden keskittymistilaan, niin että entiset kommunistiset maat muuttuivat osittaisiksi oligarkioiksi lähes yhdessä yössä. Nykyään ainakin 10 viidestätoista entisestä neuvostotasavallasta voidaan kuvailla tarkasti oligarkioiksi.
Kolmantena tarkennuksena otimme vuonna 2019 malliimme mukaan negatiivisen varallisuuden – yhden modernin talouksien häiritsevimmistä puolista. Esimerkiksi vuonna 2016 noin 10,5 prosenttia Yhdysvaltain väestöstä oli nettovelkaa asuntolainojen, opintolainojen ja muiden tekijöiden vuoksi. Niinpä otimme käyttöön kolmannen parametrin, κ:n (tai ”kappan”), joka siirtää varallisuusjakaumaa alaspäin ja ottaa siten huomioon negatiivisen varallisuuden. Oletimme, että köyhimmän toimijan pienin varallisuus millä tahansa hetkellä oli –S, jossa S on κ kertaa keskimääräinen varallisuus. Ennen kutakin transaktiota lainasimme varallisuutta S molemmille toimijoille siten, että molemmilla oli positiivinen varallisuus. Sitten he tekivät transaktioita aiemmin kuvatun laajennetun kirpputorimallin mukaisesti, minkä jälkeen he molemmat maksoivat takaisin velkansa S:n verran.
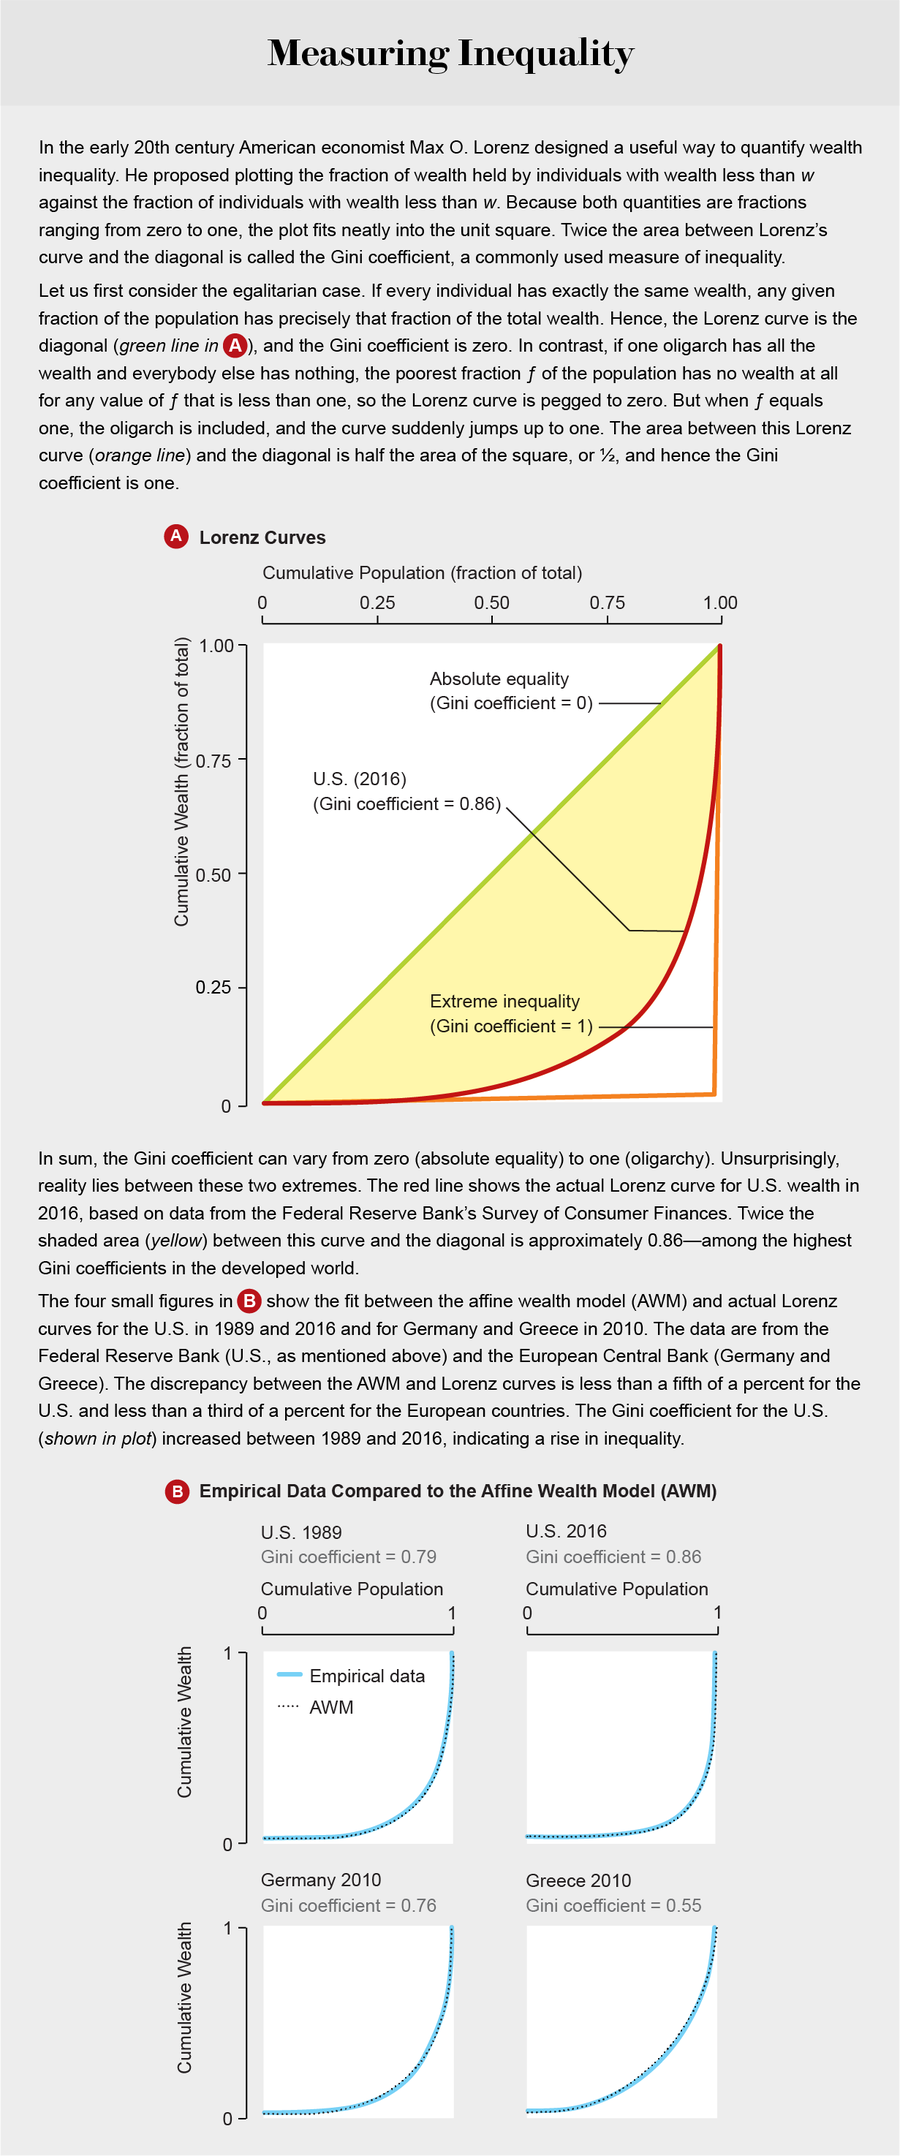
Näin saatu kolmiparametrinen (χ, ζ, κ) malli, jota kutsutaan affiiniseksi varallisuusmalliksi, pystyy vastaamaan empiiristä dataa Yhdysvaltojen varallisuusjakaumasta alle kuudesosan prosentin tarkkuudella kolmen vuosikymmenen ajalta. (Matematiikassa sana ”affiininen” kuvaa jotakin, joka skaalautuu multiplikatiivisesti ja siirtyy additiivisesti. Tässä tapauksessa jotkin mallin ominaisuudet, kuten Δω:n arvo, skaalautuvat multiplikatiivisesti toimijan varallisuuden kanssa, kun taas toiset ominaisuudet, kuten S:n lisäys tai vähennys, ovat additiivisia siirtymiä tai siirtymiä ”varallisuusavaruudessa”.) Yhteensopivuus eurooppalaisten varallisuusjakaumatietojen kanssa vuodelta 2010 on tyypillisesti parempi kuin kolmannes tai puoli prosenttia [katso alla oleva laatikko].
Saadaksemme nämä vertailut todellisin tiedoin meidän piti ratkaista ”käänteinen ongelma”. Toisin sanoen, kun empiirinen varallisuusjakauma oli annettu, meidän piti löytää ne (χ, ζ, κ) -arvot, joilla mallimme tulokset vastasivat sitä parhaiten. Yhtenä esimerkkinä Yhdysvaltojen kotitalouksien varallisuusjakauma vuodelta 2016 kuvataan parhaiten seuraavasti: χ = 0,036, ζ = 0,050 ja κ = 0,058. Affiinista varallisuusmallia on sovellettu empiiriseen dataan monista maista ja eri aikakausilta. Tietojemme mukaan se kuvaa varallisuusjakaumadataa tarkemmin kuin mikään muu olemassa oleva malli.
Valuma ylöspäin
Mielestämme on huomionarvoista, että tähän mennessä löydetty empiirisen varallisuuden jakautumisen parhaiten sopiva malli on sellainen, joka olisi täysin epävakaa ilman uudelleenjakoa, eikä sellainen, joka perustuisi oletettuun markkinavoimien tasapainoon. Itse asiassa nämä matemaattiset mallit osoittavat, että varallisuus ei suinkaan valu köyhille, vaan sen luonnollinen taipumus on virrata ylöspäin, joten ”luonnollinen” varallisuuden jakautuminen vapaassa markkinataloudessa on täydellisen oligarkian mukainen. Vain uudelleenjako asettaa rajat eriarvoisuudelle.
Matemaattiset mallit kiinnittävät huomiota myös siihen, kuinka suuressa määrin varallisuuden jakautuminen johtuu symmetrian rikkoutumisesta, sattumasta ja varhaisesta edusta (esimerkiksi perinnöstä). Symmetrian rikkoutuminen mitätöi argumentit varallisuuden eriarvoisuuden oikeudenmukaisuudesta, jotka vetoavat ”vapaaehtoisuuteen” – käsitykseen, että yksilöt kantavat kaiken vastuun taloudellisista tuloksistaan yksinkertaisesti siksi, että he tekevät kauppoja vapaaehtoisesti – tai ajatukseen, että varallisuuden kertyminen on välttämättä seurausta älykkyydestä ja ahkeruudesta. On totta, että yksilön sijainti varallisuusasteikolla korreloi jossain määrin näiden ominaisuuksien kanssa, mutta asteikon kokonaiskuva voidaan selittää paremmin kuin 0,33 prosenttia tilastollisella mallilla, joka jättää nämä ominaisuudet kokonaan huomiotta. Onni on paljon tärkeämpi tekijä kuin yleensä myönnetään, joten modernissa yhteiskunnassa varallisuuteen yleisesti liitetty hyve – ja vastaavasti köyhyyteen liitetty stigma – on täysin perusteeton.
Lisäksi vain huolellisesti suunniteltu uudelleenjakomekanismi voi kompensoida markkinataloudessa esiintyvää luonnollista taipumusta, jossa varallisuus siirtyy köyhiltä rikkaille. Uudelleenjako sekoitetaan usein veroihin, mutta nämä kaksi käsitettä on pidettävä täysin erillään. Verot siirtyvät kansalaisilta hallituksille, jotka rahoittavat niillä toimintaansa. Uudelleenjako puolestaan voidaan toteuttaa hallitusten toimesta, mutta se on parasta ajatella varallisuuden virtauksena ihmisiltä ihmisille markkinatalouden luontaisen epäoikeudenmukaisuuden kompensoimiseksi. Tasaisessa uudelleenjakojärjestelmässä kaikki, joiden varallisuus on alle keskiarvon, saisivat nettorahoja, kun taas keskiarvon yläpuolella olevat maksaisivat. Ja juuri siksi, että nykyiset eriarvoisuustasot ovat niin äärimmäisiä, paljon useammat ihmiset saisivat kuin maksaisivat.
Ottaen huomioon reaalitalouksien monimutkaisuuden, on ilahduttavaa, että fyysikoiden ja matemaatikoiden kehittämä yksinkertainen analyyttinen lähestymistapa kuvaa useiden maiden todellista varallisuuden jakautumista ennennäkemättömällä tarkkuudella ja täsmällisyydellä. Mielenkiintoista on myös se, että nämä jakaumat ilmentävät monimutkaisten fysikaalisten järjestelmien hienovaraisia mutta keskeisiä piirteitä. Tärkeintä on kuitenkin se, että niin yksinkertainen ja uskottava vapaiden markkinoiden malli kuin affiini varallisuusmalli johtaa talouksiin, jotka ovat kaikkea muuta kuin vapaita ja oikeudenmukaisia. Tämä on syy huolestua ja ryhtyä toimiin.
Lähde: https://www.scientificamerican.com/article/is-inequality-inevitable/